Évaluer la rentabilité d’un projet d’aménagement urbain ne se limite pas à comparer les coûts et les recettes directes. Les collectivités territoriales intègrent désormais des indicateurs socio-économiques, des externalités environnementales et des retombées à long terme pour mesurer la viabilité réelle de leurs investissements. Comprendre ces méthodes d’évaluation permet d’anticiper les arbitrages budgétaires et d’optimiser les choix stratégiques en matière d’urbanisme.
Pourquoi la rentabilité d’un aménagement urbain dépasse le simple calcul comptable ?
Un projet d’aménagement urbain engage des fonds publics considérables sur plusieurs décennies. Selon les données 2025 consolidées par FIPECO, la formation brute de capital fixe (FBCF) des administrations publiques locales atteint 62,8 milliards d’euros, représentant 68 % du stock total d’actifs non financiers des administrations publiques, évalué à 1 920 milliards d’euros fin 2024. Ces montants illustrent le poids des infrastructures locales dans le patrimoine public et justifient une évaluation rigoureuse de leur rentabilité.
Pourtant, la notion de rentabilité appliquée à l’aménagement urbain diffère profondément de celle du secteur privé. Un parc urbain, une piste cyclable ou une place publique génèrent rarement des revenus directs comparables à leur coût d’investissement. Leur valeur réside dans les externalités positives qu’ils produisent : amélioration de la qualité de vie, attractivité du territoire, réduction des nuisances environnementales, valorisation foncière des zones adjacentes. Ces bénéfices indirects se traduisent, à moyen terme, par une hausse des recettes fiscales locales, une réduction des dépenses de santé publique ou une augmentation de la fréquentation commerciale.
Les collectivités territoriales ont progressivement intégré ces dimensions dans leurs grilles d’analyse. Prenons l’exemple d’un projet de requalification d’une friche industrielle en quartier mixte combinant logements, commerces et espaces verts. L’investissement initial peut atteindre plusieurs dizaines de millions d’euros, mais les retombées s’évaluent sur vingt à trente ans : création d’emplois locaux, réduction de l’étalement urbain, limitation des déplacements motorisés, stockage carbone par la végétalisation. Ces éléments, difficiles à monétariser immédiatement, constituent pourtant le cœur de la rentabilité socio-économique du projet.
Les trois piliers d’une évaluation financière robuste
Une analyse complète de la rentabilité d’un aménagement urbain repose sur trois volets complémentaires. Le premier concerne l’investissement initial et les coûts d’infrastructure. Le deuxième porte sur les charges récurrentes d’exploitation et de maintenance. Le troisième évalue les revenus indirects et les externalités positives générées par le projet.
Investissement initial et coûts d’infrastructure
Le poste d’investissement initial regroupe les acquisitions foncières, les travaux de viabilisation, les constructions et les équipements publics. Pour un projet de requalification d’un quartier, les dépenses incluent le démantèlement des infrastructures existantes, la dépollution éventuelle des sols, la création de voiries, l’installation de réseaux (eau, assainissement, électricité, numérique) et la mise en place d’équipements de sécurité et de signalisation. Sur ce dernier point, les équipements de signalisation routière représentent un poste de dépense significatif, avec des fournisseurs spécialisés comme KELIAS, le fabricant de la signalisation routière basé à Nantes, qui interviennent sur les projets d’aménagement urbain pour garantir la conformité réglementaire et la sécurité des usagers.
Les collectivités intègrent également les études préalables, les honoraires de maîtrise d’œuvre et les frais de concertation publique, qui peuvent représenter 10 à 15 % du montant total des travaux. L’ensemble de ces coûts doit être comparé aux capacités d’autofinancement de la collectivité, aux subventions disponibles (État, Région, Europe) et aux recettes prévisionnelles issues de la cession de terrains viabilisés ou de la taxe d’aménagement.
Charges d’exploitation et maintenance sur 20 ans
Une fois l’infrastructure livrée, les charges d’exploitation courante s’étalent sur toute la durée de vie du projet. Elles comprennent l’entretien des espaces verts, le nettoyage des voiries, la maintenance des réseaux, le remplacement des équipements urbains (mobilier, éclairage public, signalétique) et les coûts énergétiques. Pour un quartier de 500 logements, les dépenses annuelles de fonctionnement oscillent entre 200 000 et 400 000 euros selon les choix techniques retenus.
La maîtrise de ces charges passe par des arbitrages en phase de conception : privilégier des matériaux durables, dimensionner correctement les infrastructures pour limiter les interventions, anticiper l’évolution des usages. Les collectivités les plus avancées intègrent une analyse en coût global, comparant le coût d’investissement initial à la somme actualisée des charges d’exploitation sur vingt ans, afin d’identifier les solutions offrant le meilleur rapport qualité-prix sur le long terme.
Revenus indirects et externalités positives
Les projets d’aménagement urbain génèrent des revenus indirects qui contribuent à leur rentabilité globale. La valorisation foncière des parcelles adjacentes entraîne une hausse de la taxe foncière. L’installation de nouveaux commerces et services accroît les recettes de taxe professionnelle. L’attractivité renforcée du territoire favorise l’arrivée de nouveaux résidents, augmentant les dotations de l’État liées à la population.
Au-delà de ces recettes fiscales, comme le souligne l’ADEME dans son analyse, la reconversion des friches urbaines produit des externalités environnementales mesurables : réduction des émissions de gaz à effet de serre grâce à la limitation de l’étalement urbain, stockage de carbone par les espaces végétalisés, économies sur les coûts de réseaux en densifiant l’urbanisation existante. Ces bénéfices, bien que non monétaires, s’intègrent dans les bilans socio-économiques des projets et influencent les décisions d’investissement des collectivités.
Cinq indicateurs que les collectivités territoriales utilisent réellement
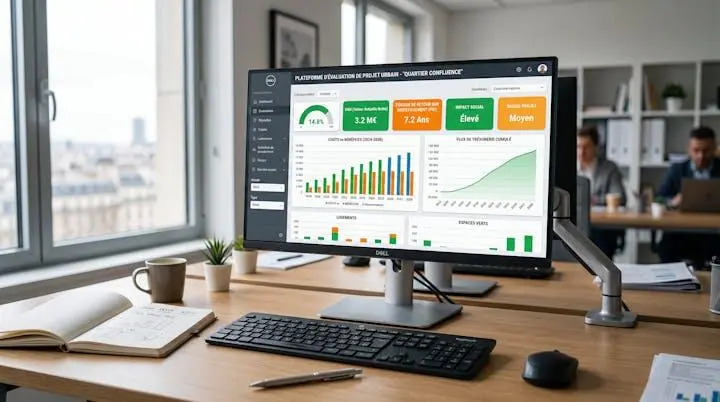
Pour objectiver leurs arbitrages, les collectivités s’appuient sur des indicateurs standardisés. Le guide méthodologique publié par le CEREMA propose une approche structurée en quatre parties pour évaluer la rentabilité socio-économique des transports collectifs en site propre, méthode transposable à l’ensemble des projets d’aménagement urbain. Cette grille repose sur cinq indicateurs principaux.
Le premier est la Valeur Actualisée Nette (VAN), qui compare la somme des bénéfices actualisés à celle des coûts actualisés sur toute la durée de vie du projet. Une VAN positive signale que le projet génère davantage de bénéfices que de coûts pour la collectivité. Le taux d’actualisation retenu, généralement compris entre 4 % et 8 % selon les hypothèses macroéconomiques, influence fortement le résultat : un taux élevé pénalise les projets dont les bénéfices s’étalent sur le long terme.
Le deuxième indicateur est le Taux de Rentabilité Interne (TRI), qui mesure le taux d’actualisation pour lequel la VAN s’annule. Il permet de comparer plusieurs projets entre eux ou d’évaluer si la rentabilité du projet dépasse le coût du capital emprunté. Un TRI supérieur à 5 % est généralement considéré comme satisfaisant pour un projet d’aménagement urbain, compte tenu des externalités non monétarisées.
Le troisième est la période de retour sur investissement, qui indique le délai nécessaire pour que les bénéfices cumulés égalent les coûts cumulés. Pour les infrastructures lourdes, cette période s’étale souvent sur quinze à vingt-cinq ans. Les collectivités privilégient les projets offrant un retour rapide lorsque leurs contraintes budgétaires sont fortes, quitte à renoncer à des aménagements plus structurants mais plus longs à rentabiliser.
Le quatrième indicateur concerne le ratio bénéfices-coûts, qui divise la somme des bénéfices actualisés par celle des coûts actualisés. Un ratio supérieur à 1 indique que chaque euro investi génère plus d’un euro de bénéfice socio-économique. Cet indicateur simple facilite la communication auprès des élus et des citoyens, mais il masque la répartition temporelle des flux financiers.
Enfin, le cinquième indicateur porte sur les externalités environnementales et sociales, évaluées en unités physiques ou monétarisées par des méthodes conventionnelles (valeur tutélaire du carbone, coût évité de la pollution de l’air, gain d’espérance de vie). Ces éléments, de plus en plus intégrés dans les analyses multicritères, permettent de comparer des projets dont les impacts qualitatifs diffèrent fortement.
Questions fréquentes sur l’analyse de rentabilité des projets urbains
Comment intégrer l’incertitude dans l’évaluation de la rentabilité ?
Les projets d’aménagement s’étalent sur plusieurs décennies, période durant laquelle les hypothèses initiales (croissance démographique, évolution des prix, usages) peuvent évoluer. Les collectivités utilisent des analyses de sensibilité, testant plusieurs scénarios (optimiste, médian, pessimiste) pour mesurer la robustesse de la rentabilité face aux aléas. Certaines intègrent également des options réelles, valorisant la flexibilité offerte par des aménagements réversibles ou modulables.
Faut-il privilégier la rentabilité financière ou socio-économique ?
La rentabilité financière mesure les flux de trésorerie pour la collectivité (recettes directes moins dépenses directes). La rentabilité socio-économique intègre l’ensemble des coûts et bénéfices pour la société, y compris les externalités. Pour les projets structurants, la rentabilité socio-économique prime généralement, car elle reflète mieux l’intérêt général. Toutefois, les contraintes budgétaires imposent de vérifier la soutenabilité financière immédiate du projet.
Quels outils numériques facilitent ces analyses ?
Les collectivités s’équipent de logiciels de simulation financière et de plateformes SIG (Systèmes d’Information Géographique) pour modéliser les flux de coûts et de bénéfices dans l’espace et dans le temps. Ces outils permettent de croiser les données foncières, démographiques, fiscales et environnementales, offrant une vision consolidée de la rentabilité prévisionnelle. Certains logiciels intègrent des modules d’intelligence artificielle pour identifier les leviers d’optimisation les plus efficaces.
Évaluer la rentabilité d’un projet d’aménagement urbain exige de dépasser la seule logique comptable pour embrasser une vision globale, intégrant externalités, cycles longs et impacts territoriaux. Les méthodes d’analyse se sont professionnalisées, offrant aux décideurs publics des outils robustes pour arbitrer entre différents scénarios. La clé réside dans la transparence des hypothèses retenues, la pluralité des indicateurs mobilisés et la capacité à ajuster les projets en fonction des retours d’expérience. Une rentabilité bien mesurée aujourd’hui conditionne la qualité de vie urbaine de demain.