Pour déployer la facturation électronique dans une PME en 2026, commencez par vérifier vos obligations, identifier vos flux de factures et choisir une plateforme agréée. Il faut ensuite adapter les logiciels existants, fiabiliser les données, organiser le traitement des factures fournisseurs et tester les échanges.
En France, la réception des factures électroniques est obligatoire depuis le 1er septembre 2026 pour les PME concernées. L’obligation d’émission et de transmission des données de e-reporting débutera le 1er septembre 2027. Cette distinction permet de hiérarchiser les actions : rendre la réception opérationnelle dès maintenant, tout en préparant les flux sortants.
1. Vérifier les obligations de votre PME en 2026
La réforme française concerne les entreprises assujetties à la TVA, y compris celles bénéficiant de la franchise en base. Une PME doit donc examiner ses obligations même lorsqu’elle ne facture pas de TVA à ses clients.
Le calendrier repose sur deux échéances :
- Depuis le 1er septembre 2026 : obligation de pouvoir recevoir des factures électroniques.
- À partir du 1er septembre 2027 : obligation d’émettre des factures électroniques et de transmettre les données de e-reporting concernées.
Les démarches officielles de mise en conformité permettent de déterminer les obligations selon l’activité et les opérations réalisées.
Une tolérance administrative a été annoncée jusqu’à fin 2026 pour certaines difficultés rencontrées au démarrage. Elle ne constitue toutefois ni un report de l’obligation de réception ni une dispense générale de mise en conformité.
2. Cartographier les factures clients et fournisseurs
Avant de choisir un outil, recensez les opérations qui produisent ou nécessitent des factures. Cette cartographie évite de configurer un circuit unique pour des transactions soumises à des traitements différents.
Pour chaque flux, identifiez le sens de circulation, le type de client, le pays concerné et le régime de TVA applicable.
- Factures fournisseurs : repérez les entreprises qui vous facturent et les personnes chargées de réceptionner, contrôler et comptabiliser leurs documents.
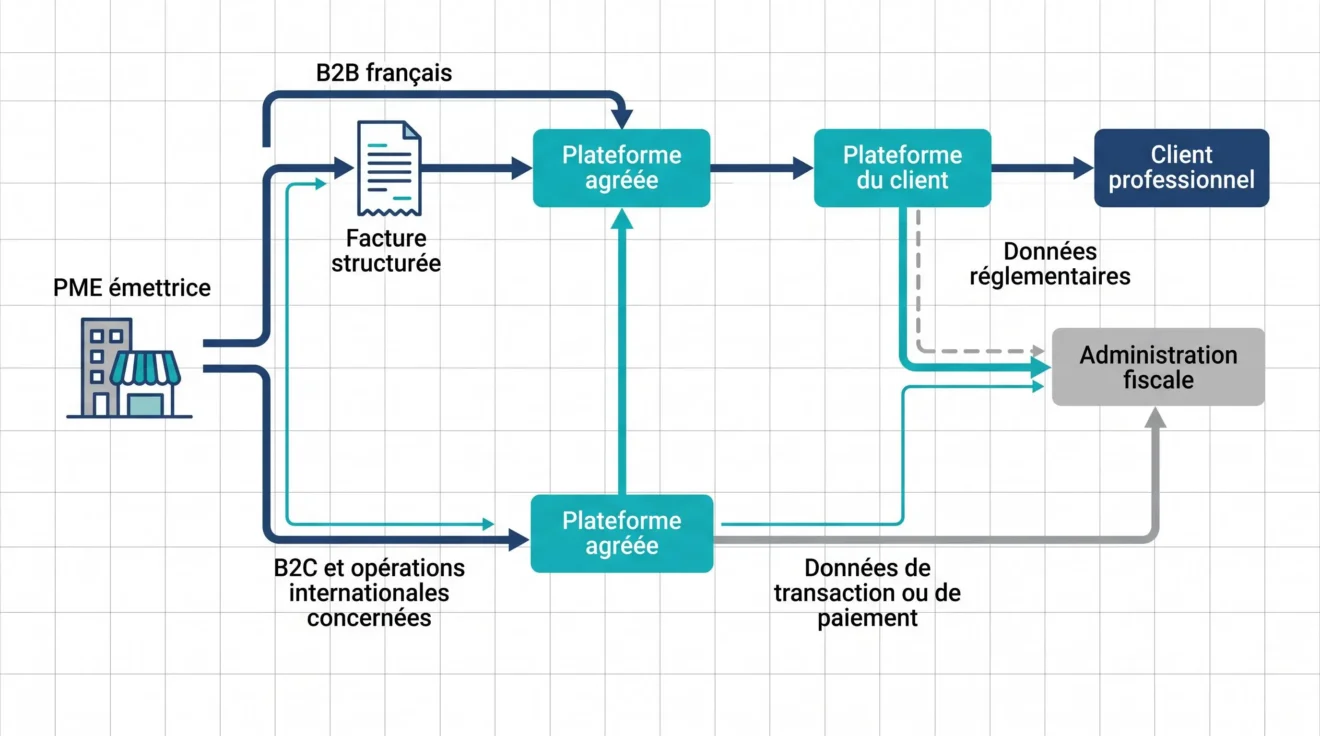
- Ventes B2B françaises : identifiez les opérations entrant dans le champ de l’e-invoicing, qui repose sur l’échange de factures électroniques structurées.
- Ventes B2C et opérations internationales concernées : distinguez les données relevant du e-reporting, sans supposer que chaque facture suit le circuit B2B français.
Une entreprise qui vend à la fois à des professionnels français et à des particuliers peut donc avoir besoin des deux dispositifs. Les exonérations et opérations particulières doivent être qualifiées selon leur régime fiscal.
3. Choisir une plateforme agréée et vérifier vos logiciels
Le choix technique est déterminant, mais il ne nécessite pas systématiquement de remplacer le logiciel de facturation ou de comptabilité déjà utilisé.
Il faut distinguer trois fonctions :
- La plateforme agréée (PA) assure les échanges réglementaires de factures et la transmission des données concernées.
- Le logiciel de facturation ou de gestion permet de créer et de traiter les documents. Une solution compatible peut continuer à fonctionner si elle est effectivement raccordée à une PA.
- La gestion électronique des documents (GED) organise le classement, la consultation et les circuits documentaires. Elle ne remplace pas, à elle seule, une plateforme agréée.
Une PME peut également utiliser plusieurs plateformes agréées, par exemple pour séparer émission et réception. Cette possibilité n’est pas nécessairement le choix le plus simple : il faut alors maîtriser les connexions entre les outils.
Comparez aussi le coût total des offres, pas seulement l’abonnement affiché. Pour un même volume estimé de factures, demandez le prix de la mise en service, des utilisateurs, des factures supplémentaires, des connecteurs comptables, du stockage, de l’archivage et de l’assistance. Distinguez les frais ponctuels des coûts récurrents et vérifiez les limites de volume ainsi que les prestations réellement incluses. Deux offres ne sont comparables que si elles couvrent les mêmes besoins.
Avant de signer, vérifiez le statut de l’opérateur sur la liste officielle des plateformes agréées. Demandez aussi à votre prestataire comment les factures circulent entre votre logiciel, la PA et vos partenaires, quelles fonctions sont incluses et quels paramétrages restent à effectuer.
Une fois la solution retenue, faites confirmer par le prestataire la formalisation de votre désignation auprès de la plateforme et vérifiez que les informations d’adressage de votre PME sont correctement renseignées dans l’annuaire. Contrôlez notamment le SIREN, les établissements concernés et la destination des factures. Demandez ensuite la réalisation d’un essai de réception : la signature du contrat ou l’activation d’un accès ne suffit pas à prouver que le circuit fonctionne.
Les solutions documentaires proposées par Konica Minolta illustrent cette approche associant gestion des documents et facturation électronique. Le point essentiel reste de distinguer les fonctionnalités du logiciel de celles de la plateforme assurant les échanges réglementaires.
4. Fiabiliser les données et les formats de facture
Une connexion technique fonctionnelle ne suffit pas si les factures comportent des informations incorrectes. Avant la mise en production, contrôlez les fichiers clients et fournisseurs.
Concentrez-vous sur les identifiants des entreprises, les coordonnées de facturation et les informations nécessaires à l’adressage électronique. L’annuaire de la facturation électronique contribue à identifier les destinations des factures. Des données obsolètes peuvent empêcher leur bon acheminement ou compliquer leur traitement.
Préparez également les nouvelles mentions prévues par la réforme : SIREN du client, nature de l’opération, option de paiement de la TVA sur les débits lorsqu’elle s’applique et adresse de livraison lorsqu’elle diffère de celle de facturation. Leur date d’application dépend du calendrier réglementaire de l’entreprise, et certaines mentions sont conditionnelles.
Enfin, un PDF ordinaire envoyé par e-mail n’est pas une facture électronique conforme au nouveau dispositif. Les échanges réglementaires reposent sur des formats structurés, notamment Factur-X, UBL ou CII, et sur les circuits prévus par la réforme.
Pour préparer cette évolution sans changer inutilement d’équipement, le guide France Num destiné aux PME explique comment examiner les outils actuels et actualiser les données.
5. Configurer et tester la réception des factures
Depuis septembre 2026, la priorité opérationnelle consiste à faire fonctionner le circuit des factures fournisseurs. Un accès à une plateforme ne démontre pas, à lui seul, que les factures seront correctement traitées jusqu’à leur comptabilisation.
Pour vérifier le processus, réalisez un essai complet à partir d’une facture fournisseur :
- Réception : vérifiez que la facture arrive à la bonne entreprise et dans le bon environnement.
- Contrôle : examinez les informations nécessaires à son traitement et les éventuelles anomalies.
- Validation : assurez-vous que la personne responsable peut approuver la facture ou signaler un problème.
- Traitement des exceptions : vérifiez comment une facture incorrecte est signalée et suivie.
- Intégration comptable : contrôlez le transfert des données vers le processus comptable utilisé par la PME.
Ce scénario est une méthode de vérification recommandée, non une procédure réglementaire universelle. Il permet de repérer les ruptures entre les outils et les responsabilités.
Pour valider cet essai, notez le résultat attendu à chaque étape : bonne destination de la facture, données consultables, contrôle effectué, décision enregistrée et informations exploitables par la comptabilité. Testez aussi une anomalie volontairement identifiée dans un environnement approprié, puis vérifiez son traitement par la personne responsable. Consignez les écarts, leur correction et le résultat du nouvel essai avant de considérer le circuit comme opérationnel.
La validation doit également tenir compte de l’organisation réelle de l’entreprise : qui contrôle les montants, qui traite les anomalies et qui assure le suivi comptable ? La réponse peut varier selon les responsabilités internes.
6. Préparer l’émission électronique et le e-reporting pour 2027
Une fois la réception opérationnelle, préparez les flux sortants avant le 1er septembre 2027. Il s’agit d’une phase distincte : recevoir correctement une facture fournisseur ne prouve pas que votre PME sait déjà émettre toutes les factures concernées.
Commencez par vérifier que le logiciel génère les factures dans un format structuré pris en charge par le circuit retenu. Testez ensuite leur transmission vers la plateforme agréée, le suivi de leur statut et la manière dont les anomalies sont traitées.
Si la PME réalise des ventes B2C ou des opérations internationales concernées, les essais doivent couvrir les données de transaction à transmettre à l’administration fiscale. Selon la nature des opérations et les règles applicables, des données de paiement peuvent aussi être exigées, notamment pour certaines prestations de services. La cartographie initiale doit permettre de déterminer les flux concernés et de tester leur transmission, sans assimiler le e-reporting à l’envoi d’une facture B2B française.
Associez les personnes chargées de la facturation, du contrôle commercial et de la comptabilité. Une formation aux nouveaux circuits et des consignes claires pour les factures rejetées ou contestées permettent de préparer leur utilisation quotidienne.
7. Sécuriser le déploiement avec un accompagnement adapté
Une PME peut choisir de s’appuyer sur un prestataire pour articuler logiciel métier, GED et plateforme agréée. L’intérêt de cette démarche dépend toutefois des fonctions effectivement couvertes et des opérations restant à configurer.
Konica Minolta propose notamment KOMI Doc Essential pour la gestion documentaire des TPE et PME. Selon sa documentation, KOMI Doc s’appuie sur Open Bee pour intégrer les fonctions de plateforme agréée. Cette présentation commerciale ne dispense pas de contrôler le statut de l’opérateur dans le registre officiel.
Pour le déploiement du module décrit dans sa FAQ, Konica Minolta annonce des accès configurés, une documentation de paramétrage et un accès aux formations My Organic Learning. En revanche, les circuits de validation, les connexions ERP ou la transformation de certains PDF peuvent nécessiter des réglages ou traitements complémentaires.
Avant de vous engager, demandez donc précisément quels paramétrages, raccordements, formations et vérifications sont compris dans la prestation envisagée.
Réussir le déploiement sans complexifier la gestion de votre PME
La démarche la plus utile consiste à avancer dans le bon ordre : vérifier les obligations, cartographier les flux, sélectionner une plateforme agréée, fiabiliser les données et tester le traitement des factures fournisseurs. La réception doit déjà fonctionner en 2026 ; l’émission et le e-reporting doivent être préparés pour septembre 2027.
La réussite se vérifie par des résultats concrets : une facture fournisseur correctement reçue, contrôlée et intégrée à la comptabilité, puis des essais concluants d’émission et de transmission des données fiscales concernées avant septembre 2027. L’objectif est de fiabiliser ces circuits sans ajouter d’outils ni de procédures inutiles.